Por: La Redacción.
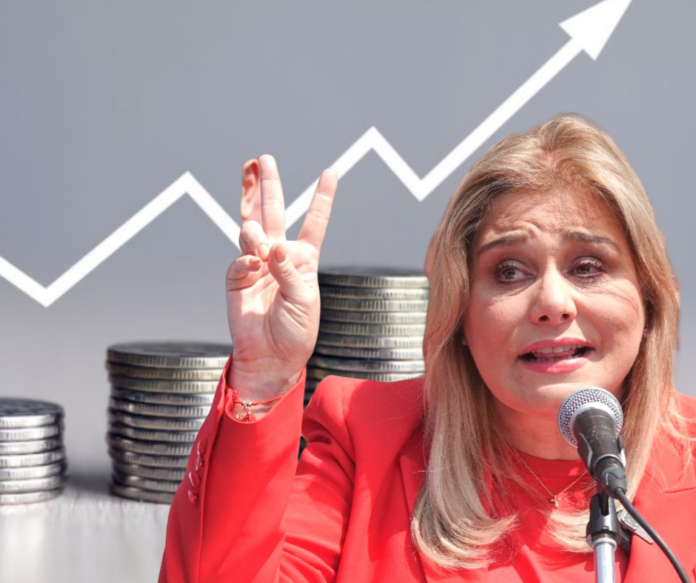
Chihuahua, Chih., a 20 de noviembre del 2026.- La administración encabezada por la gobernadora María Eugenia Campos Galván contrató una nueva deuda pública a corto plazo por mil millones de pesos a diez meses de que concluya su mandato, según consta en el Acta de Fallo 001/CP/2026 emitida por la Secretaría de Hacienda estatal.
La operación se distribuyó en tres contratos de crédito adjudicados a distintas instituciones bancarias: 500 millones de pesos con Banorte, 400 millones de pesos con Scotiabank Inverlat y 100 millones de pesos con BBVA México. Con estos movimientos, el Ejecutivo estatal suma 46 créditos a corto plazo entre septiembre de 2021 y noviembre de 2026, por un acumulado de 17 mil 550 millones de pesos, pese a que al arranque de la gestión se planteó limitar el endeudamiento de este tipo.
De acuerdo con el reporte de la Secretaría de Hacienda de Chihuahua actualizado al tercer trimestre de 2026, la deuda pública total del estado pasó de 48 mil 218 millones 587 mil 182 pesos en septiembre de 2021 a 60 mil 244 millones 535 pesos al 30 de septiembre de 2026, lo que representa un incremento del 25% en cinco años.
El historial de financiamientos de corto plazo —que incluye emisiones en noviembre y diciembre de 2021, noviembre y diciembre de 2022, noviembre de 2023, noviembre de 2024 y diversas operaciones entre enero y octubre de 2025 con bancos como Banorte, BBVA, Santander, HSBC, Banco Azteca, Multiva y Bansi— se ha mantenido como un recurso recurrente de liquidez a lo largo del sexenio.
La contratación de estos mil millones de pesos adicionales a menos de un año del cierre administrativo plantea cuestionamientos sobre la planeación y sostenibilidad de las finanzas públicas estatales. Entre 2022 y 2025, el Gobierno de Chihuahua recibió 62 mil 412 millones de pesos en ingresos excedentes —sumando recursos propios y participaciones federales, incluidos 13 mil 171 millones de pesos en excedentes federales transferidos por la Secretaría de Hacienda y Crédito Público—, además de haber incrementado la presión recaudatoria mediante figuras como el Impuesto Sobre Nómina (ISN) y el llamado impuesto universitario.
Desde una perspectiva crítica de fiscalización, recurrir de manera reiterada a créditos de corto plazo en la recta final de la administración —aun con mayores ingresos extraordinarios y recaudación— evidencia tensiones persistentes de flujo de efectivo o prioridades de gasto que comprometen el margen financiero del cierre de sexenio y obligan a exigir mayor transparencia sobre el destino y la liquidación oportuna de estos pasivos antes del relevo gubernamental.